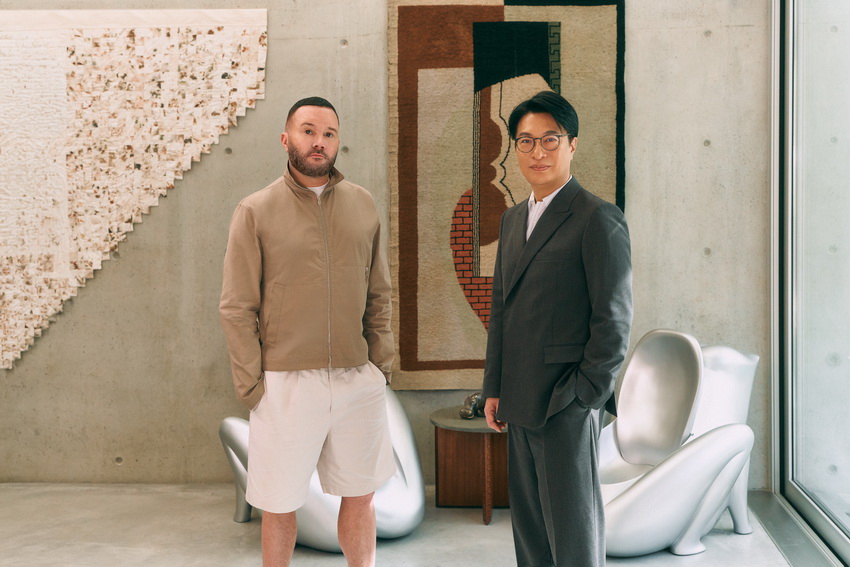
เฮนเดอร์สัน แลนด์ (Henderson Land; 0012.HK) กำลังกระจายกลยุทธ์ธุรกิจพาณิชย์ในระยะยาวผ่านโครงการพัฒนาเชิงผสมขนาดใหญ่ริมชายฝั่งกลางของย่านธุรกิจกลางเกาะ ฮ่องกง ที่เรียกว่า Central Yards (โครงการพัฒนาเชิงผสมริมอ่าวกลางเกาะฮ่องกง) โดยระยะแรกคาดว่าจะเปิดให้บริการในปี 2027 และยืนยันแล้วว่าแบรนด์ที่ก่อตั้งโดยนักออกแบบชาวอังกฤษ Kim Jones อย่าง KIM JONES จะตั้งแฟล็กชิปสโตร์ระดับโลกสาขาแรกที่นี่ ข่าวนี้สะท้อนความคืบหน้าของการเช่าพื้นที่ แต่สำหรับตลาดการเงิน การได้แบรนด์นานาชาติเป็นเพียงส่วนหนึ่งของแผนลงทุน สิ่งที่ต้องจับตามากกว่าคือเฮนเดอร์สัน แลนด์จะเปลี่ยนต้นทุนที่สูงทั้งด้านที่ดินและการก่อสร้างให้กลายเป็นรายได้ค่าเช่าที่มั่นคง กระแสเงินสดต่อเนื่อง และมูลค่าสินทรัพย์ในระยะยาวได้อย่างไร
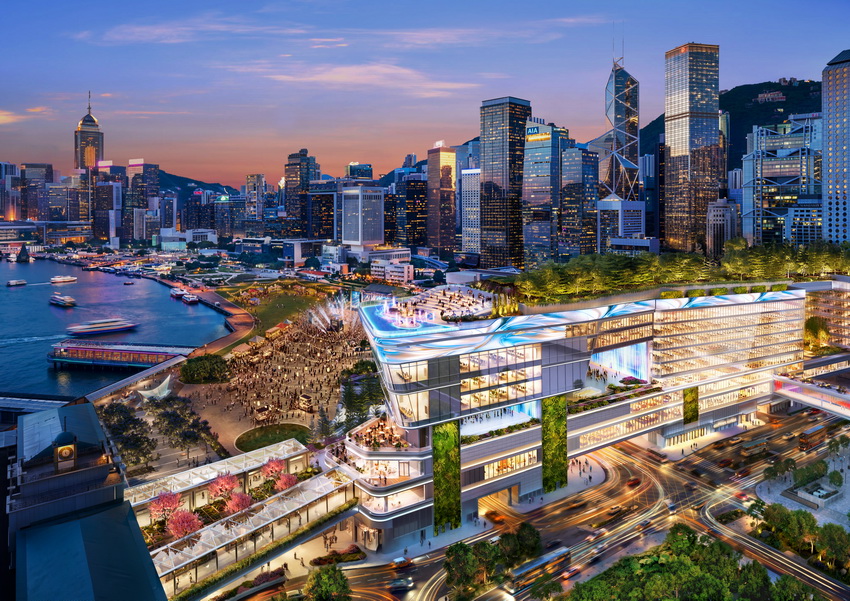
ที่ดินหมายเลข 3 ริมชายฝั่งกลางของเกาะ (Central new waterfront site) ซึ่งเป็นที่ตั้งของ Central Yards ถูกประมูลโดยบริษัทย่อยของเฮนเดอร์สัน แลนด์ในปี 2021 ด้วยราคาซื้อ 50,800,000,000 HKD เท่ากับประมาณ 218,592,400,000 บาท (ราคาเดิม 50,800,000,000 HKD) — หนึ่งในราคาที่ดินเชิงพาณิชย์สูงสุดเท่าที่ฮ่องกงเคยมีมา จำนวนเงินดังกล่าวเป็นเพียงต้นทุนที่ดินเท่านั้น ยังไม่รวมค่าใช้จ่ายการก่อสร้าง การเงิน ค่าจัดเตรียมผู้เช่า และค่าใช้จ่ายการดำเนินงานอื่นๆ เนื่องจากตัวเลขการลงทุนทั้งหมดและคาดการณ์รายได้ค่าเช่าระยะยาวยังไม่เปิดเผยเพียงพอ จึงยากที่จะคำนวณระยะเวลาคืนทุนอย่างแม่นยำ ณ ปัจจุบัน สำหรับผู้พัฒนา การควบคุมการลงทุนเริ่มต้นพร้อมกับการสร้างฐานรายได้ประจำอย่างค่อยเป็นค่อยไป จะเป็นปัจจัยสำคัญที่กำหนดมูลค่าการลงทุนระยะยาวของโครงการ
พื้นที่รวมของ Central Yards มีมากกว่า 1,600,000 ตารางฟุต (ประมาณ 148,645 ตารางเมตร) โดยอาคารยาวราว 400 เมตร ระยะแรกวางแผนจัดสรรพื้นที่ค้าปลีกประมาณ 300,000 ตารางฟุต (ประมาณ 27,871 ตารางเมตร) คาดว่าจะดึงแบรนด์ราว 100 แบรนด์เข้ามา ระยะที่สองมีกำหนดแล้วเสร็จในปี 2032 นอกเหนือจากพื้นที่ค้าปลีกและอาคารสำนักงานเกรดเอ โครงการยังรวมสวนลอยฟ้าขนาดใหญ่ โรงละครระดับบรอดเวย์ และลานกิจกรรมกลางแจ้งหลายจุด รูปแบบการพัฒนาเชิงผสมเช่นนี้ไม่ได้พึ่งพารายได้จากศูนย์การค้าเพียงอย่างเดียว แต่พยายามให้สำนักงาน ร้านอาหาร และสิ่งอำนวยความสะดวกด้านวัฒนธรรมและนันทนาการเสริมกันเพื่อเพิ่มการเคลื่อนไหวและความน่าสนใจเชิงพาณิชย์ของทรัพย์สินโดยรวม
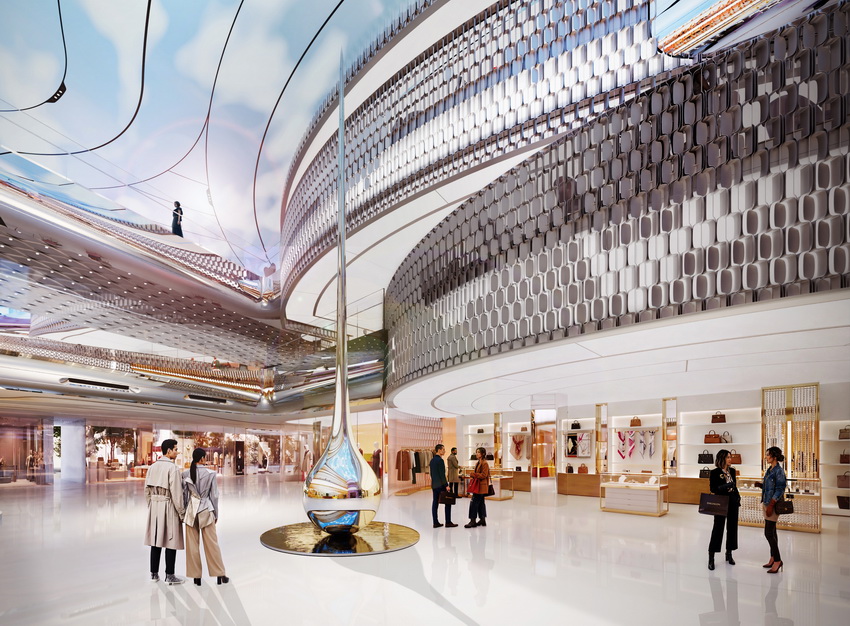
ในมุมมองทางการเงิน ข้อได้เปรียบของโครงการพัฒนาเชิงผสมคือแหล่งรายได้มีความหลากหลายมากขึ้น สัญญาเช่าอาคารสำนักงานมักมีระยะยาว สามารถสร้างฐานค่าเช่าที่ค่อนข้างเสถียร ในขณะที่ผู้เช่ากลุ่มค้าปลีกและร้านอาหารอาจตกลงเรื่องค่าเช่าแบบแบ่งเปอร์เซ็นต์ตามยอดขาย ซึ่งช่วยให้เจ้าของมีส่วนแบ่งจากการเติบโตของยอดขายของร้านค้า แต่การใช้โมเดลเหล่านี้กับ Central Yards ขึ้นกับเงื่อนไขสัญญาเช่าเป็นหลัก นอกจากนี้ โรงละครขนาดใหญ่ พื้นที่สีเขียวสาธารณะ และลานกิจกรรมต้องมีค่าใช้จ่ายด้านการบริหารและซ่อมบำรุงต่อเนื่อง แปลว่าการเพิ่มคนเข้าเยี่ยมชมไม่จำเป็นต้องแปลเป็นกำไรสุทธิที่เพิ่มขึ้นเสมอไป
การที่ KIM JONES จะเปิดแฟล็กชิปสโตร์สาขาแรกของโลกที่ Central Yards ถือเป็นหนึ่งในก้าวการจัดชุดผู้เช่าสำหรับโครงการ ร้านมีพื้นที่ประมาณ 4,000 ตารางฟุต (ประมาณ 372 ตารางเมตร) ข้ามสองชั้น และมีระเบียงเปิดรับวิววิคตอเรียฮาร์เบอร์ แม้พื้นที่ร้านเดียวดูเล็กเมื่อเทียบกับขนาดโครงการโดยรวม แต่ความเป็นสาขาแรกระดับโลกอาจช่วยยกระดับการรับรู้ของ Central Yards และดึงดูดแบรนด์นานาชาติอื่นๆ เข้ามาพิจารณาเช่าได้ อย่างไรก็ตาม ผลของการดึงแบรนด์ชั้นนำมักขึ้นกับอัตราการเช่าพื้นที่จริง ประสิทธิภาพยอดขายของผู้เช่า และเงื่อนไขสัญญาเช่า ในกรณีนี้ KIM JONES เพิ่งเปิดตัวอย่างเป็นทางการในปี 2026 ยังไม่มีสถิติการขายระยะยาว จึงไม่สามารถอ้างเพียงชื่อเสียงของดีไซเนอร์เดิมมาประเมินความสามารถทำกำไรของแบรนด์ใหม่ได้
ตลาดฮ่องกงเคยมีโมเดลการพัฒนาคล้ายกันมาก่อน เช่น New World Development (0017.HK) กับ K11 MUSEA ที่สร้างตำแหน่งทางการตลาดด้วยศิลปะ วัฒนธรรม และแบรนด์นานาชาติ ในช่วงต้นปี 2026 ยอดขายของร้านค้าภายใน K11 MUSEA เติบโตขึ้นประมาณ 40% เมื่อเทียบปีต่อปี และแบรนด์ที่เพิ่งเข้ามามียอดขายเฉลี่ยเพิ่มขึ้นกว่า 30% สะท้อนว่าการผสมผสานวัฒนธรรมและประสบการณ์สามารถกระตุ้นการจับจ่ายได้ แต่นั่นไม่ได้แปลว่ายอดขายของร้านค้าจะกลายเป็นรายได้ค่าเช่าสำหรับเจ้าของโดยตรง หรือเป็นตัวชี้วัดเดียวของความสำเร็จทางการเงิน กลุ่ม New World เองยังเผชิญความเครียดด้านหนี้และต้นทุนทางการเงิน ซึ่งบอกเป็นนัยว่าผลการดำเนินงานของทรัพย์สินแต่ละชิ้นต้องแยกประเมินจากสถานะการเงินรวมของกลุ่ม
เมื่อเทียบกัน เฮนเดอร์สัน แลนด์ รายงานระดับอัตราส่วนหนี้ต่อสินค้าทางการเงินค่อนข้างต่ำ ณ สิ้นเดือนมิถุนายน 2026 กลุ่มมีหนี้สุทธิโดยประมาณ 58,432,000,000 HKD คิดเป็นประมาณ 251,432,896,000 บาท (ราคาเดิม 58,432,000,000 HKD) ลดลงจาก 60,219,000,000 HKD ณ สิ้นปี 2025 ซึ่งเท่ากับประมาณ 259,122,357,000 บาท (ราคาเดิม 60,219,000,000 HKD) ทำให้อัตราส่วนหนี้ลดลงจาก 18.7% เหลือ 17.9% กลุ่มยังมีเงินสดและยอดคงเหลือในบัญชีธนาคารประมาณ 21,500,000,000 HKD หรือประมาณ 92,514,500,000 บาท (ราคาเดิม 21,500,000,000 HKD) ซึ่งช่วยเป็นกันชนด้านสภาพคล่องได้บ้าง อย่างไรก็ตาม เฮนเดอร์สัน แลนด์มีเครื่องมือจัดหาเงินทุนระยะยาวอื่นๆ อยู่ด้วย เมื่อต้องประเมินความรับผิดชอบทางการเงินของโครงการ จึงต้องพิจารณาลักษณะหนี้และเครื่องมือทางการเงินเหล่านั้นร่วมด้วย ไม่อาจมองแค่ตัวอัตราส่วนหนี้เพียงอย่างเดียว
ผลประกอบการพื้นฐานของเฮนเดอร์สัน แลนด์ในครึ่งปีแรกของ 2026 อยู่ที่ประมาณ 5,071,000,000 HKD หรือราว 21,820,513,000 บาท (ราคาเดิม 5,071,000,000 HKD) เติบโตขึ้นร้อยละ 66 เมื่อเทียบปีต่อปี โดยในตัวเลขดังกล่าวมีรายได้พิเศษจากการได้คืนที่ดินราว 1,600,000,000 HKD หรือประมาณ 6,884,800,000 บาท (ราคาเดิม 1,600,000,000 HKD) ซึ่งไม่ใช่รายได้ที่เกิดขึ้นประจำทุกปี ในช่วงเวลาเดียวกัน รายได้สุทธิจากการให้เช่า (ก่อนหักภาษี) ของทรัพย์สินอยู่ที่ประมาณ 3,187,000,000 HKD หรือประมาณ 13,713,661,000 บาท (ราคาเดิม 3,187,000,000 HKD) เติบโตราวร้อยละ 1 ข้อชี้วัดทั้งสองครอบคลุมกิจกรรมและรายการบัญชีที่ต่างกัน จึงไม่สามารถเปรียบเทียบอัตราการเติบโตโดยตรง แต่แสดงให้เห็นว่าหากกลุ่มสามารถเพิ่มฐานรายได้จากค่าเช่าอย่างมีเสถียรภาพได้ จะช่วยขยายฐานรายได้ประจำและลดการพึ่งพาการขายอสังหาริมทรัพย์หรือรายได้ที่ไม่ประจำ
ความสำเร็จของ Central Yards ในการเพิ่มรายได้ประจำขึ้นอยู่กับปัจจัยหลายประการ ได้แก่ อัตราการเช่าพื้นที่จริง ค่าเช่าเฉลี่ย ระยะสัญญาเช่า และต้นทุนการดำเนินงาน แม้เมื่อเปิดให้บริการแล้วหากการเช่าดำเนินไปอย่างรวดเร็ว ผู้พัฒนาอาจต้องให้ช่วงเวลาปลอดค่าเช่า ค่าใช้จ่ายตกแต่ง หรือสิทธิประโยชน์อื่นๆ เพื่อดึงผู้เช่าตัวแทนมาได้ ข้อเสนอเหล่านี้ช่วยให้เกิดกลุ่มผู้เช่าที่มีเอกลักษณ์ แต่จะทำให้กระแสเงินสดจริงในช่วงเปิดตัวต่ำกว่าระดับค่าเช่าที่ระบุในสัญญาได้ สำหรับนักลงทุน นอกจากอัตราการเช่าพื้นที่ ณ วันเปิดแล้ว เวลาที่ผู้เช่าเริ่มจ่ายค่าเช่าเป็นจริง และความสามารถที่รายได้จะเติบโตอย่างต่อเนื่อง ก็คือข้อมูลที่ควรติดตาม
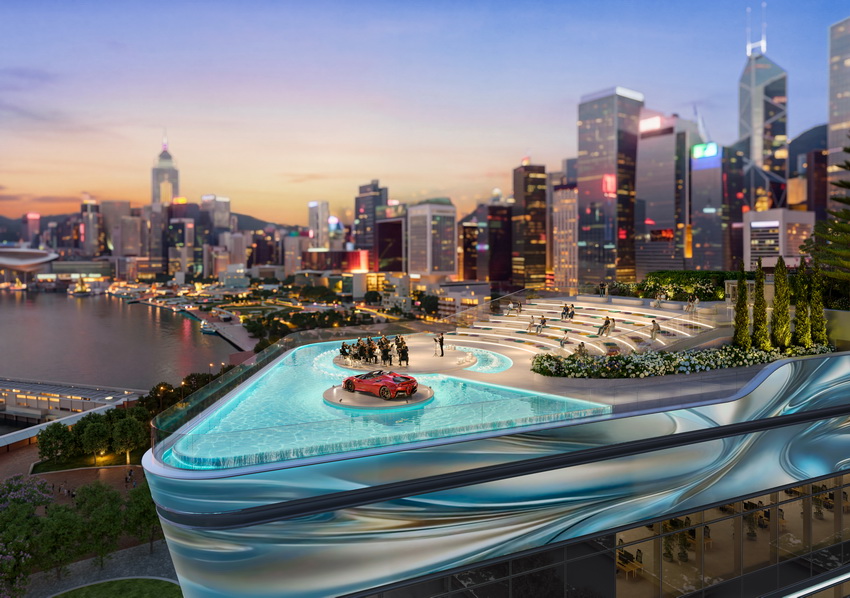
การประเมินผลตอบแทนทางการเงินของ Central Yards ไม่ควรอาศัยเพียงอัตราการเช่าพื้นที่เท่านั้น รายได้สุทธิจากการดำเนินงาน (Net Operating Income) เป็นตัวชี้วัดสำคัญที่สะท้อนรายได้ทรัพย์สินหลังหักต้นทุนการดำเนินงาน หากรายได้ค่าเช่าเพิ่มขึ้นแต่ต้นทุนการซ่อมบำรุง การรักษาความปลอดภัย พลังงาน และการจัดกิจกรรมเพิ่มขึ้นพร้อมกัน ผลตอบแทนสุทธิที่แท้จริงอาจเพิ่มขึ้นในอัตราที่ลดลงได้ ดังนั้น ปริมาณคนเข้าและจำนวนแบรนด์เป็นเพียงสัญญาณส่วนหนึ่งของประสิทธิภาพการดำเนินงาน ไม่สามารถใช้แทนการประเมินกำไรของโครงการได้โดยตรง
อีกประเด็นที่ควรจับตามองคือผลตอบแทนต่อเงินลงทุนที่ใช้ไป (ROIC) สำหรับโครงการที่มีต้นทุนที่ดินหลายสิบพันล้าน HKD แม้สร้างรายได้ค่าเช่ารายปีที่น่าพอใจ แต่ต้องเปรียบเทียบกับเงินลงทุนทั้งหมดก่อนจึงวัดได้ว่าผลตอบแทนเป็นที่น่าพอใจหรือไม่ หากผลตอบแทนระยะยาวต่ำกว่าต้นทุนทางการเงิน แม้ราคาทรัพย์สินจะขึ้นก็อาจไม่สร้างมูลค่าเศรษฐกิจที่แท้จริงให้ผู้ถือหุ้น ตรงกันข้าม หากเฮนเดอร์สัน แลนด์สามารถควบคุมต้นทุนการเงินและค่าใช้จ่ายการดำเนินงานได้ และค่อยๆ เพิ่มรายได้สุทธิจากค่าเช่า Central Yards ก็มีศักยภาพเป็นแหล่งกระแสเงินสดระยะยาวของกลุ่ม
มูลค่าทรัพย์สินเชิงพาณิชย์ยังได้รับผลจากอัตราทุน (capitalization rate) โดยทั่วไป เมื่อ NOI คงที่ การลดลงของอัตราทุนจะเอื้อต่อมูลค่าทรัพย์สินที่สูงขึ้น แต่หากตลาดเรียกร้องผลตอบแทนที่สูงขึ้น มูลค่าก็อาจถูกกดดันได้ นั่นหมายความว่าแม้ Central Yards จะเพิ่มรายได้ค่าเช่า แต่ราคาสินทรัพย์อาจยังคงผันผวนตามอัตราดอกเบี้ย ความต้องการลงทุนในอสังหาริมทรัพย์เชิงพาณิชย์ และสภาพตลาดโดยรวม สำหรับบริษัทอสังหาริมทรัพย์ในตลาดหลักทรัพย์ การปรับมูลค่าทรัพย์สินอาจสะท้อนในงบการเงินและกำไรเชิงบัญชี แต่ไม่จำเป็นต้องสอดคล้องกับการไหลของกระแสเงินสดจริงในช่วงเวลาเดียวกัน
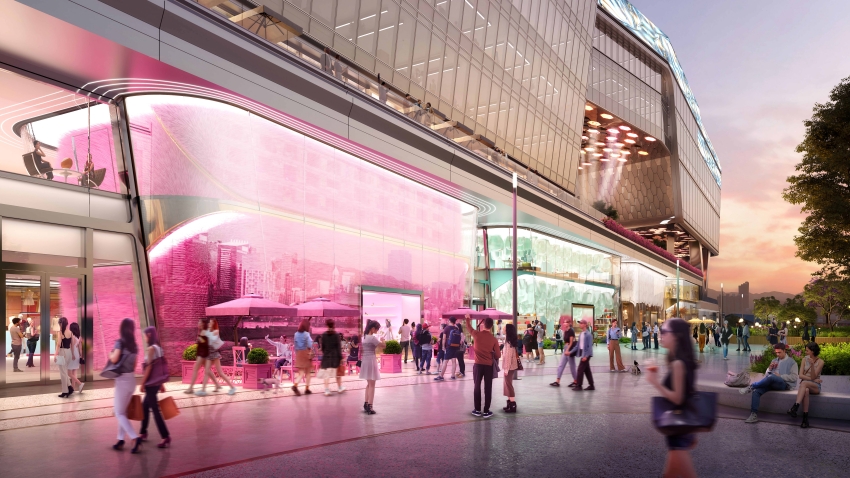
ต้นทุนทางการเงินเป็นปัจจัยที่ไม่อาจมองข้าม Central Yards พัฒนาเป็นหลายเฟส ระยะแรกคาดเปิดปี 2027 ระยะสองคาดเสร็จปี 2032 ทำให้การลงทุนและรายได้ค่าเช่าไม่ได้เกิดขึ้นพร้อมกัน ช่วงการก่อสร้างต้องจ่ายค่าใช้จ่ายก่อสร้างอย่างต่อเนื่อง ขณะที่หลังเปิดจะต้องใช้เวลาสำหรับการบรรลุอัตราการเช่าที่เสถียร หากต้นทุนการกู้ยืมสูงกว่าที่คาด หรือการเพิ่มขึ้นของค่าเช่าล่าช้า ระยะเวลาคืนทุนจริงของโครงการจะยืดออกไป
เฮนเดอร์สัน แลนด์ ยังจัดทำสัญญาเงินกู้เพื่อความหลากหลายของแหล่งเงินทุน รวมถึงการทำสัญญาเงินกู้เชื่อมโยงความหลากหลายทางชีวภาพร่วมกับ HSBC และ Hang Seng Bank เพื่อสนับสนุนมาตรการด้านนิเวศวิทยาและความยั่งยืนของโครงการ การขยายรูปแบบแหล่งเงินทุนเช่นนี้แสดงให้เห็นว่าการจัดหาเงินทุนของโครงการเชิงพาณิชย์ขนาดใหญ่มีความหลากหลายมากขึ้น แต่ว่าโครงสร้างดังกล่าวจะลดต้นทุนทางการเงินจริงได้หรือไม่ ขึ้นกับเงื่อนไขของเงินกู้และสภาพอัตราดอกเบี้ยในตลาด ไม่สามารถสรุปผลด้านการเงินได้เพียงจากการมีลักษณะยั่งยืนของสัญญา
มุมมองของตลาดการลงทุนต่อเฮนเดอร์สัน แลนด์ก็เป็นข้อมูลอ้างอิงที่น่าสนใจ ธนาคาร DBS (星展銀行) เมื่อวันที่ 21 สิงหาคม 2026 ยังคงให้น้ำหนักแนะนำซื้อ (buy) ต่อตัวหุ้นเฮนเดอร์สัน แลนด์ โดยมีราคาเป้าหมายที่ 34.96 HKD คำนึงถึงปริมาณที่ดินที่กลุ่มถือ การขายที่อยู่อาศัย และการปรับปรุงสถานะการเงิน DBS ยังชี้ว่าอัตราการเช่าอาคาร The Henderson สูงกว่า 90% ซึ่งบ่งชี้ว่าบางส่วนของอาคารสำนักงานใจกลางเกาะยังมีความต้องการเช่าอยู่ อย่างไรก็ตาม การให้คำแนะนำดังกล่าวเป็นการประเมินภาพรวมธุรกิจของเฮนเดอร์สัน แลนด์ ไม่ใช่การประเมินมูลค่าหรือผลตอบแทนแยกสำหรับ Central Yards และไม่รับประกันรายได้ค่าเช่าในอนาคต
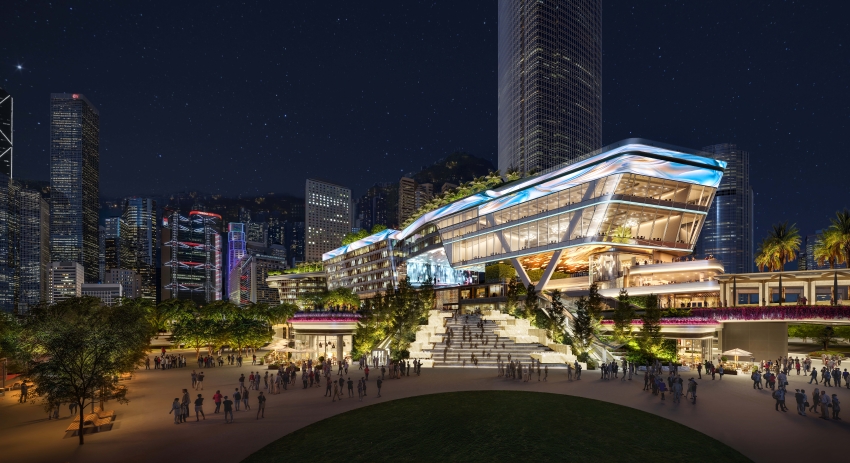
การเปลี่ยนแปลงของตลาดค้าปลีกฮ่องกงก็มีผลต่อแนวโน้มรายได้ของ Central Yards ในเดือนสิงหาคม 2026 มูลค่าการจำหน่ายปลีกเพิ่มขึ้นร้อยละ 5.6 เมื่อเทียบปีต่อปี หมวดเครื่องประดับ นาฬิกา และของขวัญราคาแพงเพิ่มขึ้นร้อยละ 11.9 ขณะที่ยอดขายเสื้อผ้าลดลงร้อยละ 0.5 แสดงให้เห็นว่าการฟื้นตัวของการบริโภคมีความแตกต่างกันในแต่ละประเภทสินค้า แม้แบรนด์นานาชาติจะพร้อมเปิดแฟล็กชิปที่ฮ่องกง แต่ก็ยังต้องเผชิญกับการเปลี่ยนพฤติกรรมผู้บริโภคในท้องถิ่น รูปแบบการซื้อของนักท่องเที่ยว และการแข่งขันจากการค้าปลีกออนไลน์
สำหรับ Central Yards การผสานพื้นที่สาธารณะริมอ่าว กิจกรรมทางวัฒนธรรม และสิ่งอำนวยความสะดวกด้านค้าปลีก มีเป้าหมายเพื่อยืดเวลาการอยู่ของผู้มาเยือนและดึงลูกค้ากลุ่มหลากหลายช่วงเวลา แต่ในเชิงการเงิน จำนวนผู้มาเยือนเป็นเพียงหนึ่งในตัวชี้วัด เมื่อนักท่องเที่ยวและผู้มาเยือนเปลี่ยนเป็นยอดขายของผู้เช่า และย้อนกลับมาเป็นแรงสนับสนุนให้ค่าเช่าและรายได้สุทธิเติบโตได้ โครงการจึงจะเห็นผลเชิงพาณิชย์ในงบการเงิน
มูลค่าระยะยาวอีกด้านของ Central Yards อยู่ที่ทำเลระหว่างศูนย์ธุรกิจใจกลางและแนวชายฝั่งวิคตอเรียฮาร์เบอร์ การเชื่อมต่อกับศูนย์การเงินนานาชาติและกลุ่มออฟฟิศรอบข้างอาจดึงทั้งคนทำงาน คนท้องถิ่น และนักท่องเที่ยว ทำให้แหล่งลูกค้าเป็นไปได้หลากหลาย แต่แนวโน้มการเช่าในตลาดออฟฟิศของย่านกลาง อัตราว่าง และทิศทางค่าเช่ายังคงเป็นตัวแปรสำคัญที่จะกำหนดรายได้จากสำนักงานและการประเมินมูลค่าทรัพย์สินของโครงการ
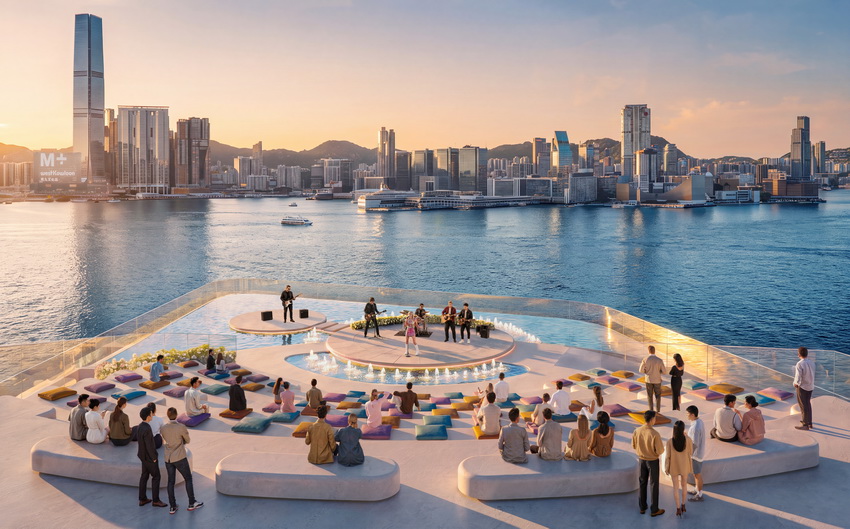
เมื่อ Central Yards ระยะแรกเริ่มดำเนินการเต็มรูปแบบ ตัวชี้วัดทางการเงินเช่นอัตราการเช่าพื้นที่ ค่าเช่าเฉลี่ย กำไรสุทธิจากการดำเนินงาน ต้นทุนทางการเงิน ค่าใช้จ่ายลงทุน และกระแสเงินสดอิสระ จะให้ข้อมูลที่จับต้องได้มากขึ้น นอกเหนือจากนั้น นักลงทุนควรติดตามอัตราการปรับขึ้นค่าเช่าเมื่อสัญญาต่ออายุ ระดับ NOI ตลอดจนความสามารถของรายได้ที่จะสูงกว่าต้นทุนของเงินทุนที่ใช้ไป
สุดท้าย Central Yards ว่าจะให้ผลตอบแทนที่น่าพอใจแก่ผู้ถือหุ้นของเฮนเดอร์สัน แลนด์หรือไม่ ไม่ได้ขึ้นอยู่กับจำนวนแบรนด์นานาชาติที่เข้ามาเพียงอย่างเดียว หรือการเป็นแลนด์มาร์คทางการค้าของฮ่องกงเท่านั้น โครงการต้องบริหารสมดุลระหว่างการหาผู้เช่าในระยะยาว ต้นทุนการดำเนินงาน และต้นทุนทางการเงิน จึงจะค่อยๆ สร้างรายได้ประจำได้จริง สำหรับผู้ถือหุ้น ผลการเช่าและกระแสเงินสดในช่วงหลายปีข้างหน้าจะเป็นตัวบ่งชี้ที่สำคัญยิ่งกว่ากระแสข่าวในช่วงเปิดตัวหรือการจัดแสดงแบรนด์