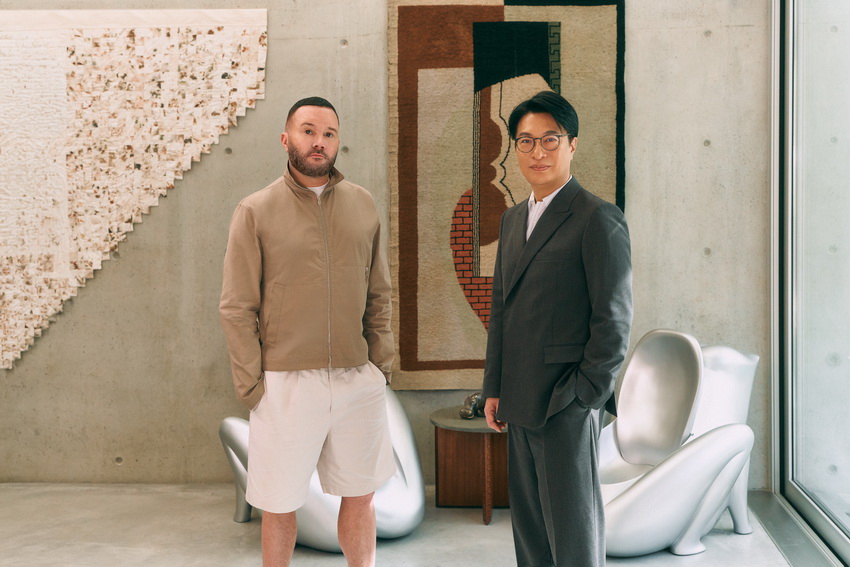
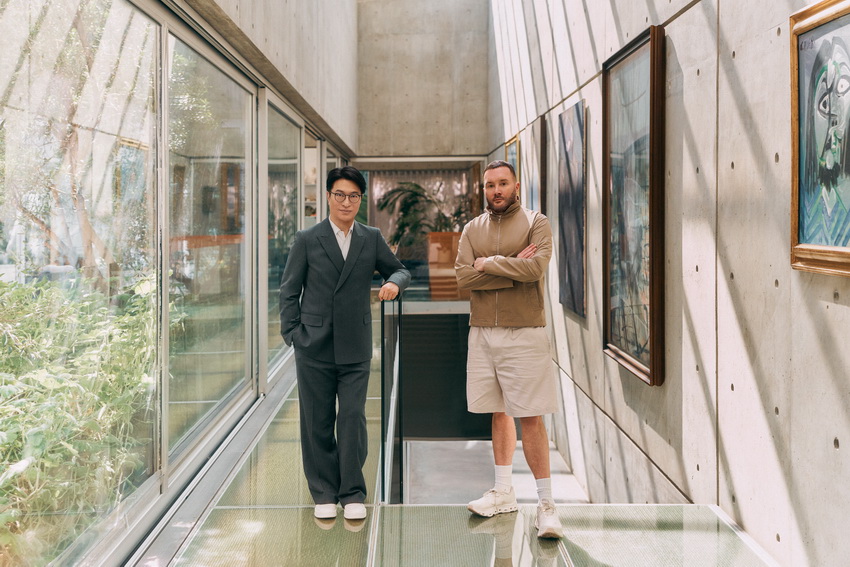
中环海滨项目Central Yards是恒基地产部署未来数十年核心商业地产业务的关键布局,项目首期预计于2027年开幕并确认引入KIM JONES全球首间旗舰店。恒基地产对外宣布该旗舰店将成为招商组合的一环,但对投资回报的影响需结合出租率与租约结构综合评估。
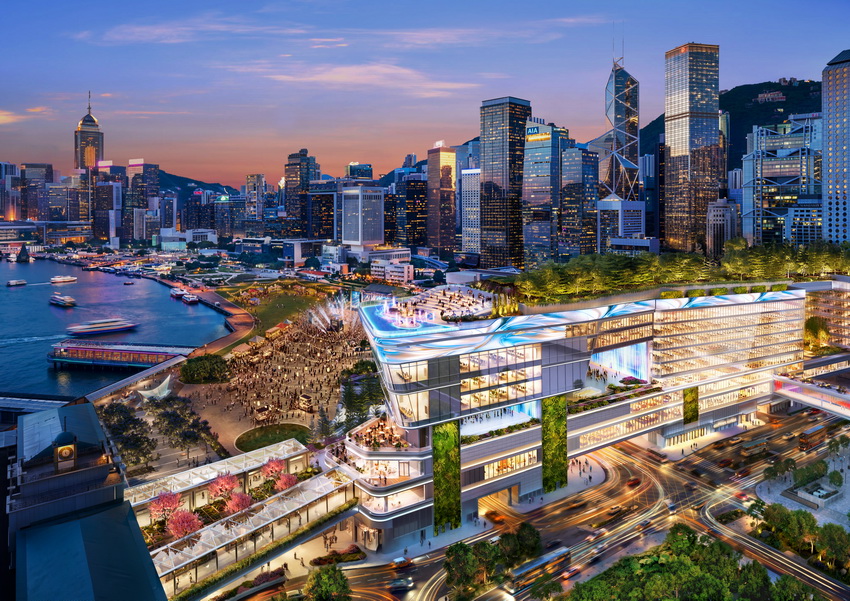
Central Yards所在的中环新海滨三号用地,由恒基地产旗下公司于2021年以508亿港元投得,约合人民币432.77亿元(原价508亿港元)。该笔土地出售价为项目的前期成本核心部分,后续还将产生大量建设、融资与营运开支。
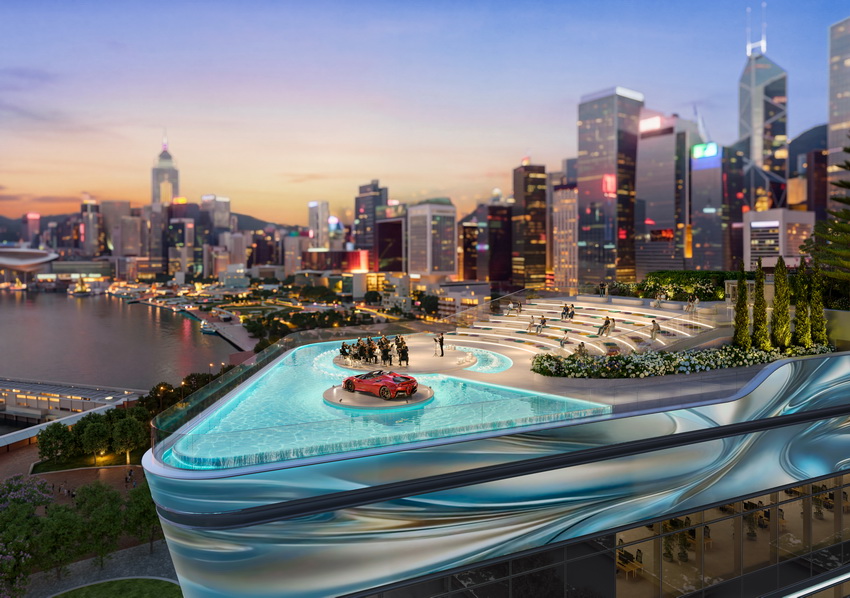
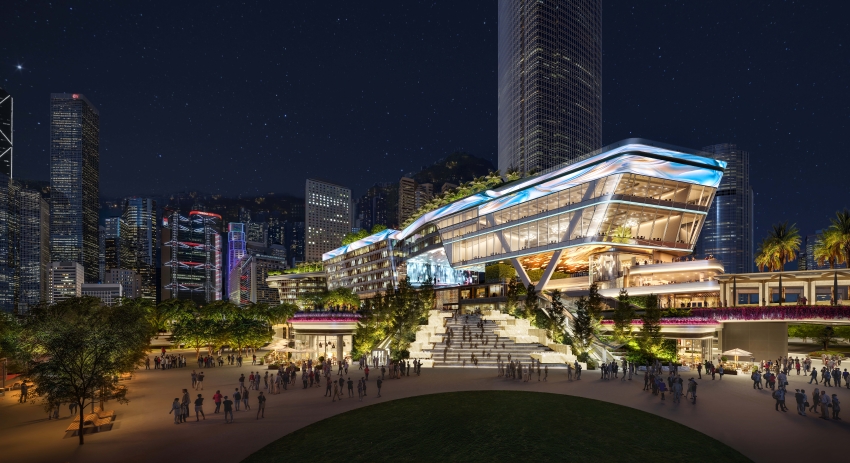
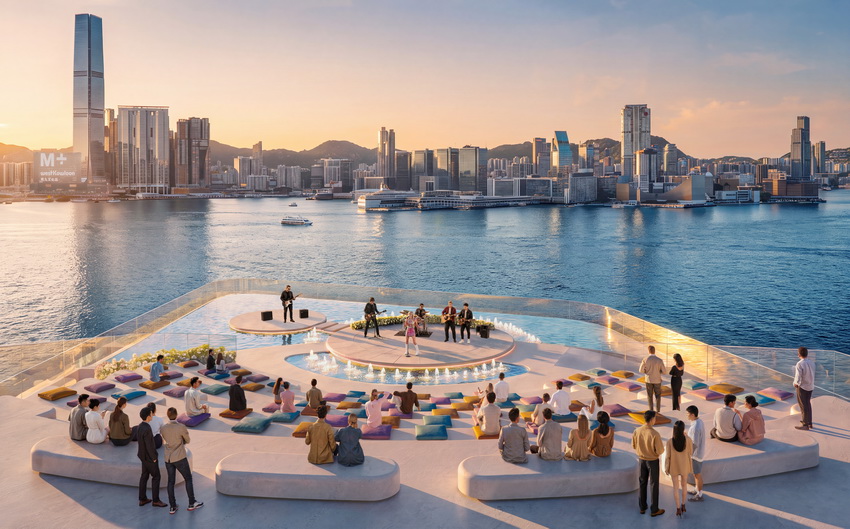
整体项目总楼面面积超过160万平方英尺,建筑全长约400米,首期计划提供约30万平方英尺零售空间,预计引入约100个品牌,第二期则计划于2032年落成。Central Yards以零售、甲级写字楼与文化设施的综合定位为主,并计划配套空中花园与剧院等公共空间。
从财务视角看,综合商业项目的优势在于收入来源多元化,写字楼租约通常期限较长,可提供稳定租金基础;零售与餐饮则可能采用营业额分成安排,让业主共享商户销售增长。但这些收入能否稳定转化为集团现金流,需要看具体租约与运营安排。
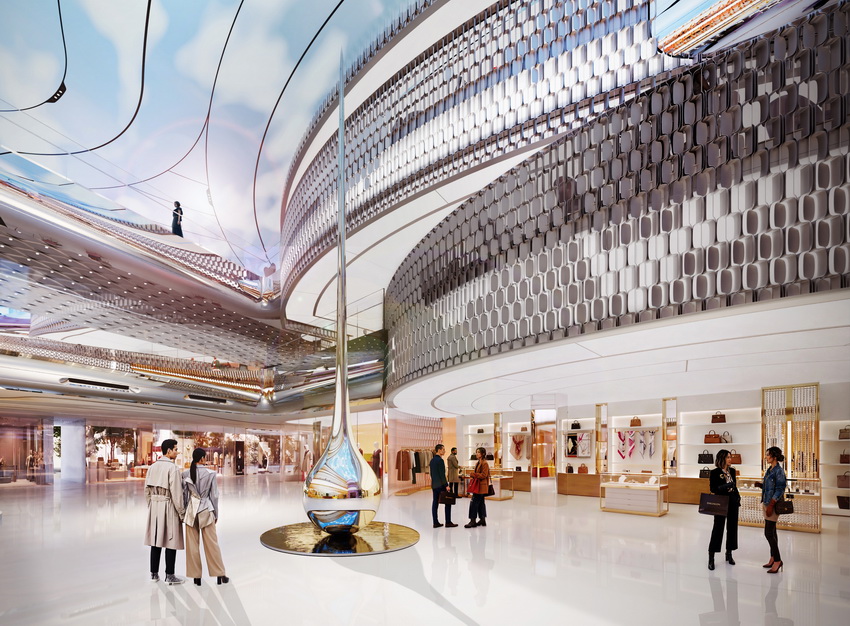
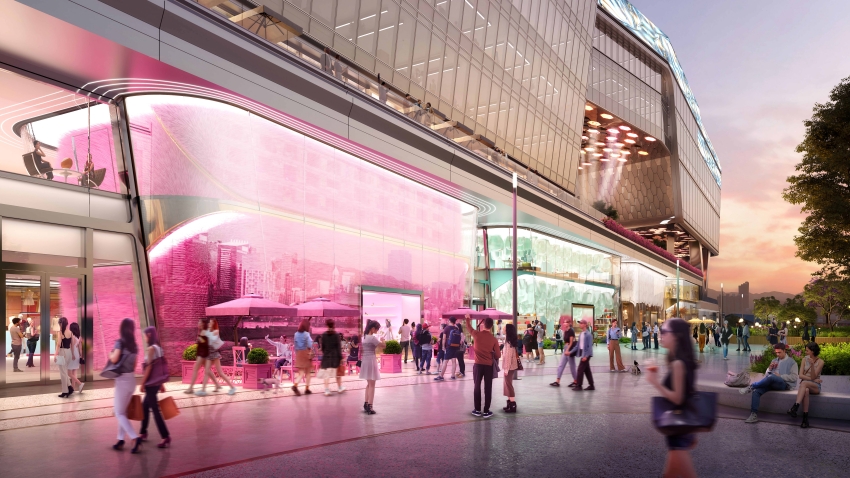
首期招商中引入的KIM JONES全球首间旗舰店,面积约4,000平方呎,横跨两层并设开阔露台与维多利亚港景观。品牌首店的独家性有助提升项目辨识度,但能否直接推动更高租金,仍取决于整体出租率与商户经营表现。
大型综合项目常需以办公、餐饮、文化与休闲互相带动人流,提高物业商业吸引力,但相关公共空间与剧院会带来持续管理与维护成本。人流增加并不必然等同净收益同步增长,需以净营运收入作为衡量标准。
中环海滨项目的规模与定位
Central Yards总楼面逾160万平方英尺,首期约30万平方英尺零售面积,并计入甲级写字楼、大型剧院与空中花园等配套。此类定位旨在打造体验式与文化型零售生态,区别于以折扣或单一零售为主的传统购物中心。
项目的商业模式试图通过多元业态互相带动消费,从而提升商户营业额与整体租金议价能力。但短期内招商往往伴随免租期、装修补贴等优惠措施,这会令开业初期的实际现金流低于合同名义租金。
新世界发展旗下的K11 MUSEA曾采取类似策略,其2026年上半年商户销售按年增长约40%,但这并不代表业主租金收入等比例增长。个别物业的营运表现需与集团整体财务状况分开评估。
恒基地产的财务基础与风险点
恒基地产截至2026年6月底,集团净负债约584.32亿港元,约合人民币497.78亿元(原价584.32亿港元),较2025年底的602.19亿港元降至约人民币513.01亿元。负债水平有所下降,但评估融资风险仍需看负债结构与利率敏感性。
集团持有现金及银行结余约215亿港元,约合人民币183.12亿元(原价215亿港元),为短期流动性提供缓冲。不过项目分期投入与租金回收不同步,仍需关注融资成本对回收期的影响。
恒基地产2026年上半年基础盈利约50.71亿港元,约合人民币43.20亿元(原价50.71亿港元),其中约16亿港元的农地收回税前收益,约合人民币13.63亿元,属于非经常性项目收益。投资者应区分经常性租金收入与一次性收益,以评估长期现金流稳定性。
收入结构、净营运收益与回报考量
物业租赁税前净租金收入约31.87亿港元,约合人民币27.15亿元(原价31.87亿港元),按年增长1%。若能逐步扩大稳定租金收入,将对集团经常性收益基础有明显支撑。
评估Central Yards的回报,不能只看出租率或商场人流,须以净营运收入(扣除维修、保安、能源与活动营运成本)为准。若营运成本与租金同步上升,净收益增长可能被部分抵消。
投入资本回报率ROIC是衡量此类数百亿港元投入项目是否创造经济价值的关键指标。若长期回报低于资金成本,即便物业估值上升,也未必为股东带来真实经济回报。
融资安排与市场环境影响
恒基地产已与HSBC及恒生银行完成与Central Yards相关的生物多样性贷款安排,用于支持项目生态及可持续发展措施。可持续融资有利于优化资本结构,但能否明显降低实际资金成本,取决于贷款条款与市场利率。
投行评级与市场观察可作为参考,星展银行于2026年8月21日维持恒基地产买入评级,目标价34.96港元,约合人民币29.78元(原价34.96港元)。但该评级为集团整体判断,并非Central Yards独立估值。
商业物业估值还受市场资本化率影响,在净营运收入不变下,资本化率下降将推高估值;反之若市场要求更高回报率,估值将承压。因此租金增长并非资产升值与现金流改善的充分条件。
市场前景与投资者关注点
香港零售市场2026年8月零售销货价值按年增长5.6%,但不同品类恢复速度分化,珠宝钟表类增长较快,服装类则略有下滑。即便国际品牌进驻,仍需面对本地消费习惯与线上竞争的挑战。
对Central Yards而言,关键在于能否把海滨公共空间与文化活动转化为可持续的商户营业额与租金溢价。长期招商质量、租约年期与续约涨幅,将比开幕时的人流话题更能反映项目价值。
随着首期投入营运,恒基地产能否将数百亿港元前期投资转化为稳定现金流,需通过出租率、平均呎租、净营运收入、融资本钱与自由现金流等多项财务指标综合判断。对股东而言,未来数年的租务表现与现金流变化将是检验Central Yards是否成功变现的关键。
总之,Central Yards作为恒基地产的旗舰海滨项目,具备地理与品牌吸引力,但其长期投报仍受招商质量、营运成本与融资环境等多重因素制约。投资者应以现金流与ROIC等实质指标为主,谨慎评估项目的长期回报。