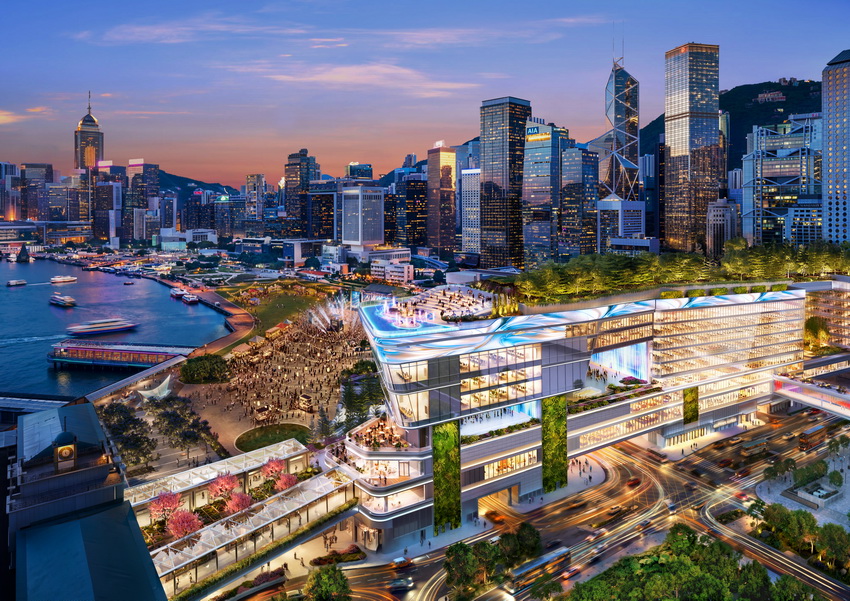
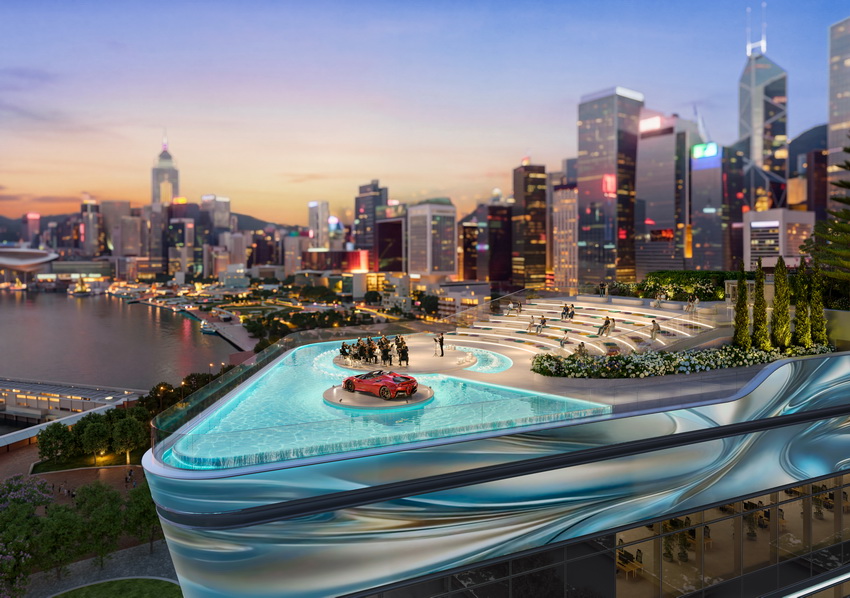
中環海濱Central Yards項目,恒基地產(0012.HK)正透過這個大型綜合開發部署未來數十年的核心商業地產業務。
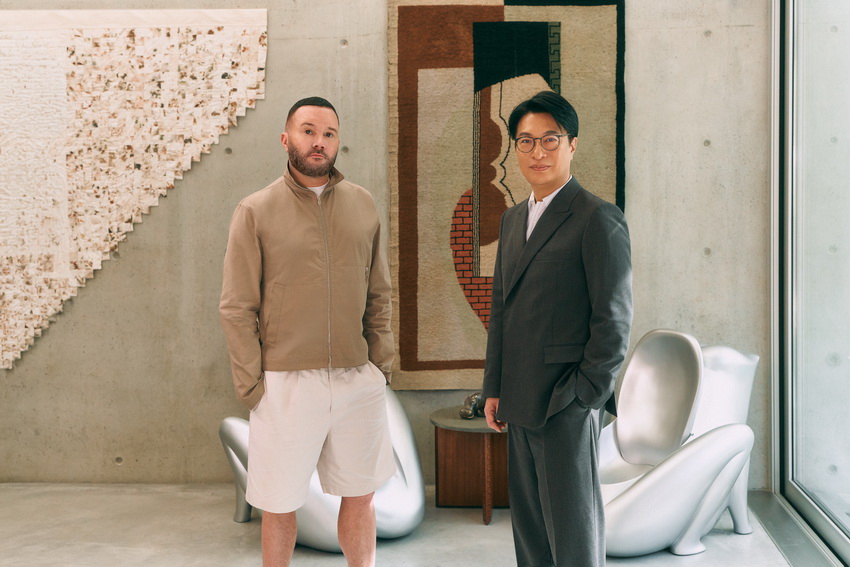
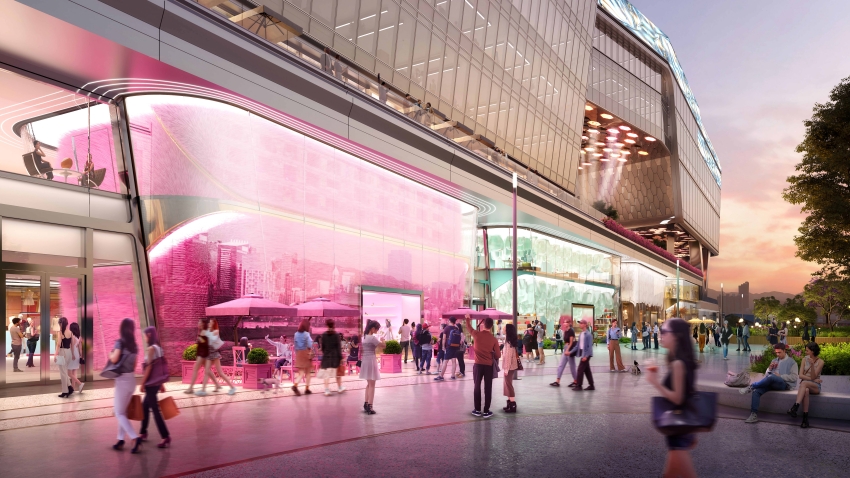
恒基地產已確認英國設計師Kim Jones創立的KIM JONES,將在Central Yards設立全球首間旗艦店,項目第一期預計於2027年開幕。這一國際品牌進駐,有助提高市場辨識度,但對金融市場而言,品牌進駐只是整體投資回收的一部分。
Central Yards坐落於中環新海濱三號用地,此地塊由恒基地產於2021年以508億港元投得,折合約新台幣8.70兆元(原價508億港元),該金額僅為土地成本,尚未包含後續建築、融資與營運支出。
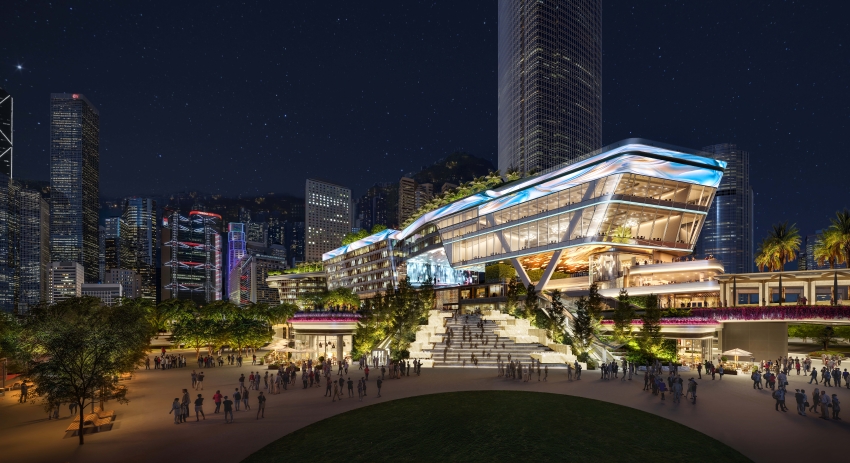
整體總樓面面積超過160萬平方呎,建築長約400公尺,第一期計劃提供約30萬平方呎零售空間,預計引入約100個品牌,第二期則預計於2032年落成。
中環海濱招商與品牌效應
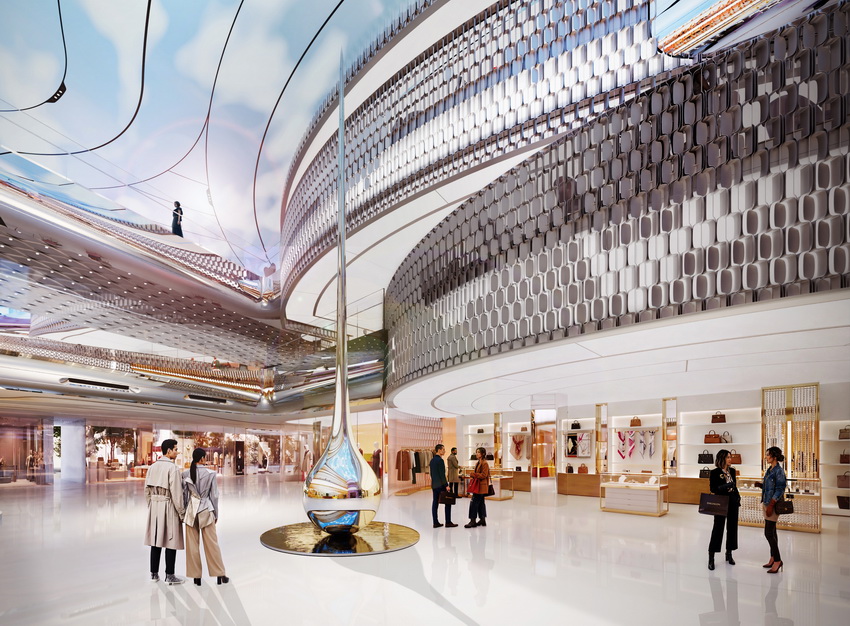
Central Yards採取零售、甲級寫字樓、空中花園與劇院等綜合模式,嘗試以多元功能互相帶動人流與消費。這類模式的優勢在於收入來源較為分散,但也帶來較高的建置與營運複雜度。
KIM JONES首店面積約4,000平方呎,跨兩層並設開放露台與維多利亞港景觀,雖然店舖規模相對整個項目有限,但具獨家性的全球首店,可能具示範效應,吸引其他國際品牌評估進駐。
品牌效應能否直接轉化為更高租金,仍取決於未來的出租率、平均呎租、租約年期及商戶營業表現;租金與商戶營業額的分享機制,也會影響業主實際收到的現金流。
財務結構與投資回收挑戰
從集團層面看,恒基地產截至2026年6月底的淨負債約為584.32億港元,折合約新台幣10.01兆元(原價584.32億港元),較2025年底的602.19億港元減少,後者折合約新台幣10.32兆元(原價602.19億港元)。
集團持有現金及銀行結餘約215億港元,折合約新台幣3.68兆元(原價215億港元),可提供一定流動資金緩衝,但評估項目整體財務承擔時,仍須考量不同負債與融資工具的性質。
2026年上半年,恒基地產報告基礎盈利約50.71億港元,折合約新台幣8,689億元(原價50.71億港元);同期物業租賃稅前淨租金收入約31.87億港元,折合約新台幣5,460.8億元(原價31.87億港元)。
需注意的是,半年基礎盈利包含約16億港元的農地收回稅前收益,該項收益並非每年都會重複出現,屬偶發性收入,對經常性現金流的意義有限。
現金流、成本與估值三大觀察點
投資人應重點觀察四項指標:出租率、平均呎租、租金續約增幅與淨營運收入。這些指標能較直接反映項目是否開始產生穩定經常性現金流。
大型劇院、公共綠化與活動場地能帶動人流,但也會增加管理與維護成本;若營運成本隨人流上升,淨營運收入(NOI)未必同步改善。
投入資本回報率(ROIC)對這類數百億港元土地成本的項目至關重要,若長期回報低於資金成本,資產估值上升也未必代表為股東創造真實經濟價值。
融資成本與分期投入的時間差,也是影響實際回收期的重要因素;首期預計2027年開幕,若開幕後仍需較長時間達到穩定出租率,資本回收期將相應延長。
恒基地產已與HSBC及恒生銀行完成與Central Yards相關的生物多樣性貸款安排,用於支持項目的生態與可持續發展措施,但能否有效降低整體資金成本,仍取決於貸款條款與市場利率。
市場環境與結論
香港零售市場呈現類別分化,2026年8月零售銷貨價值按年增加5.6%,珠寶鐘錶及名貴禮物類別增長11.9%,服裝則下跌0.5%,顯示不同消費類別的復甦速度不一。
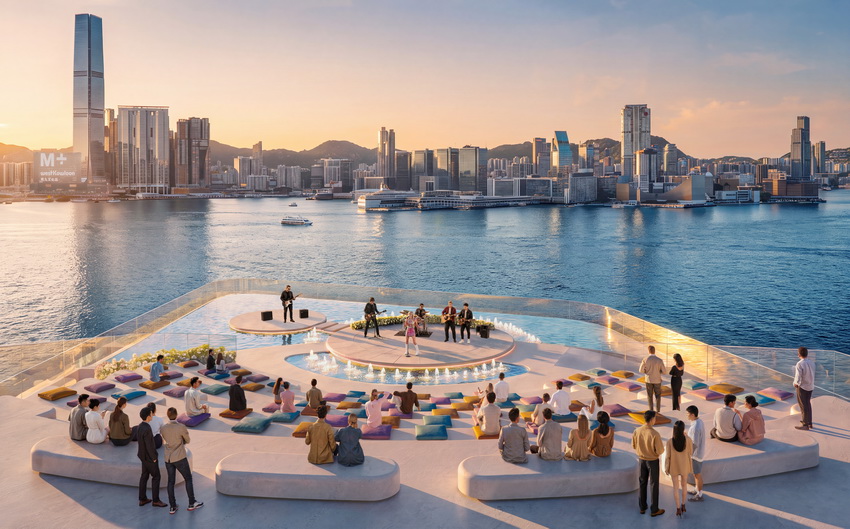
對Central Yards而言,將海濱公共空間、文化活動與零售結合,旨在延長訪客停留時間並吸引多元客源,但從財務角度,人流必須能轉化為商戶營業額,進而支持租金水平與淨營運收入,項目才能在會計與現金流上顯現價值。
投資者觀察點應聚焦於租務表現、現金流變化、融資成本與資本支出,長期招商與穩定經常性收入,才是衡量Central Yards是否能為恒基地產帶來理想回報的關鍵。
總結來說,Central Yards能否為恒基地產創造穩定現金流,取決於一系列可觀察的財務與營運指標,而非僅憑單一國際品牌的話題性。