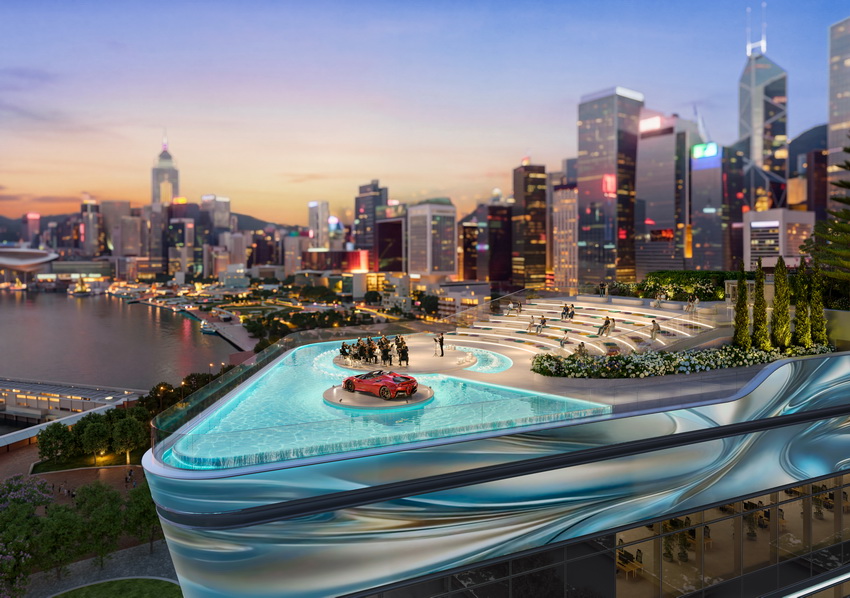
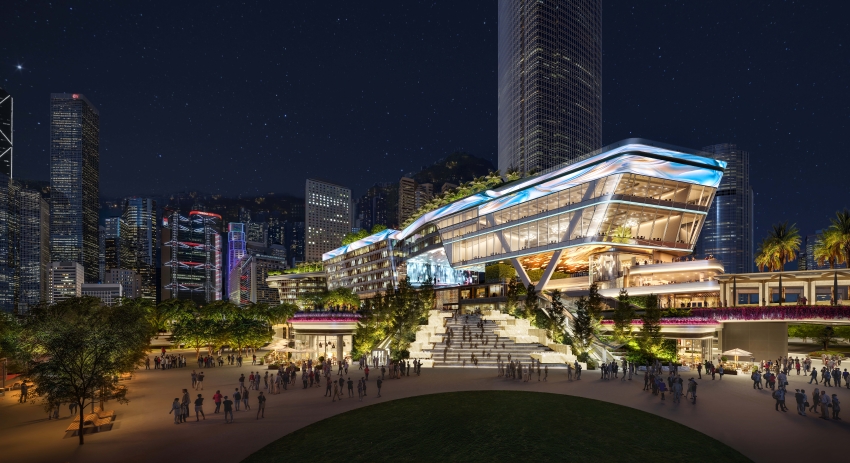
セントラルヤーズは恒基地產(ヘンダーソン・ランド、Henderson Land Development)が中環海濱で進める大規模複合開発で、第一期は2027年の開業を予定している。
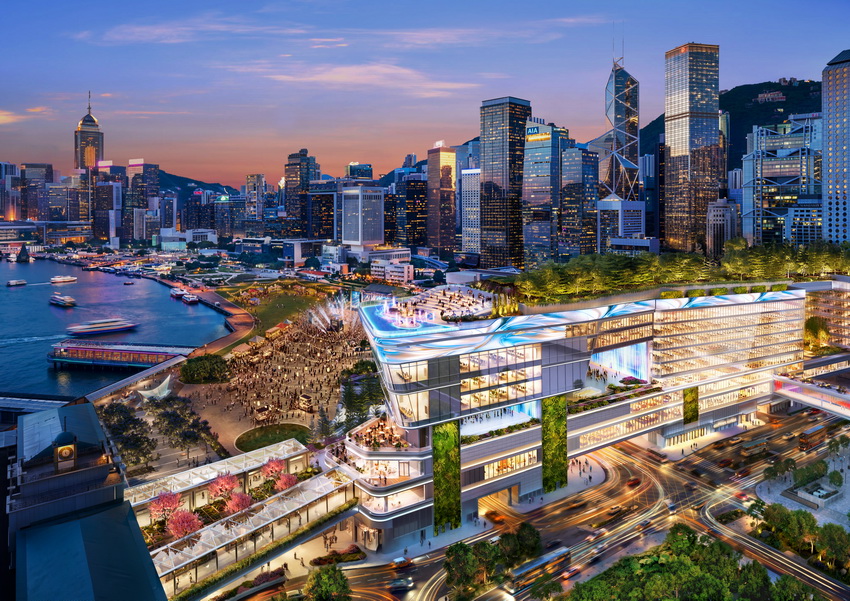
セントラルヤーズは中環(セントラル)の新海濱3号用地に位置する開発で、同用地は恒基地產の関連会社が2021年に508億香港ドルで落札した。
この508億香港ドルは土地代金のみで、建築や融資、運営費用は別途必要である。金額に換算すると約1兆251億円(元の価格508億香港ドル、換算レート1HKD=20.1796円)に相当する。
セントラルヤーズの規模とテナント構成
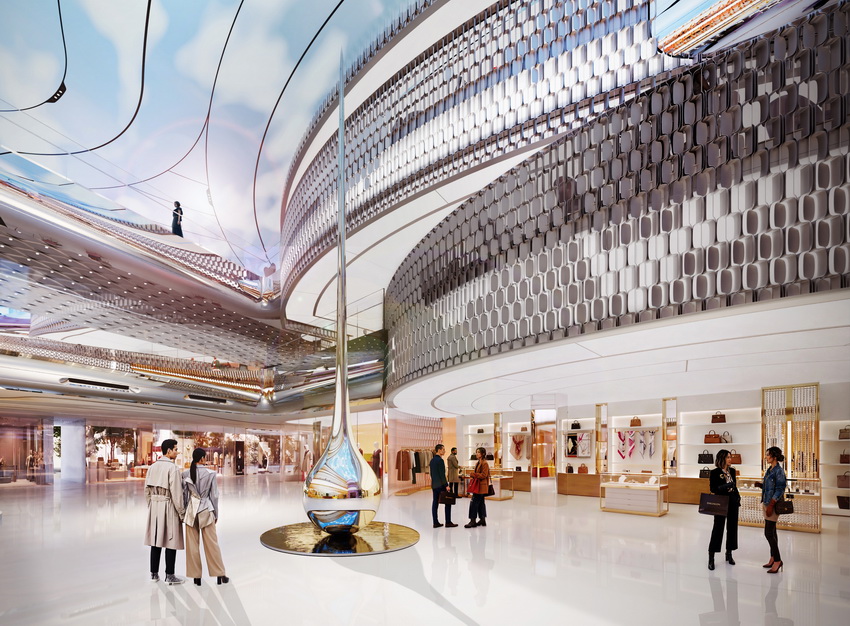
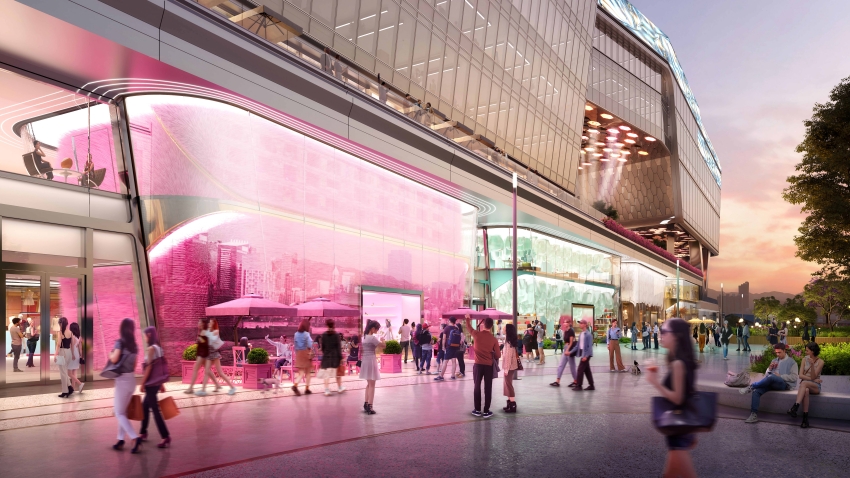
プロジェクトの総延床面積は160万平方フィート超で、建物の長さは約400メートルに及ぶ。第一期は約30万平方フィートの小売区画を提供する計画である。
面積換算では総床面積が約148,645平方メートル、第一期の小売面積は約27,871平方メートルである。第一期は約100ブランドの誘致を目標としている。
旗艦店とブランド効果
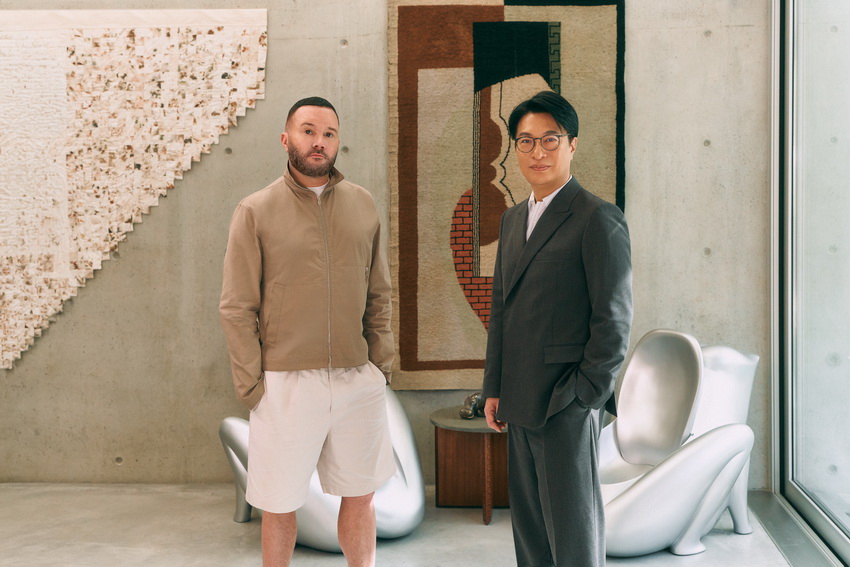
第一期には英国出身デザイナーのKIM JONES(キム・ジョーンズ)が設立したブランドの世界初旗艦店が入居する予定である。旗艦店は約4,000平方フィート、約372平方メートルの二層構成で、テラスから維多利亜港(ヴィクトリアハーバー)が望める。
旗艦店の誘致はブランド力による集客と他ブランドへの波及効果を期待する動きであるが、それが直ちに高い賃料収入に結びつくかは、各テナントの営業実績や実際の賃貸条件に左右される。
収益構造と財務面の注目点
複合商業開発の強みは収入源の多様化にある。オフィス賃料は長期契約で安定収入を見込める一方、商業・飲食は売上連動型の賃料設定が増えており、賃料収入の性質が混在する点に留意が必要である。
恒基地產の2026年6月時点の純負債は約584.32億香港ドルで、前年末の602.19億香港ドルから減少した。日本円換算ではそれぞれ約1兆1,791億円(元の価格584.32億香港ドル)と約1兆2,152億円(元の価格602.19億香港ドル)である。
同社の現金・預金残高は約215億香港ドル、換算で約4,339億円(元の価格215億香港ドル)を保有しており、流動資金の緩衝はあるものの、個別プロジェクトの支払いスケジュールや融資条件を精査する必要がある。
業績と賃貸収入の現状
恒基地產の2026年上半期の基礎利益は約50.71億香港ドル、約1,023億円(元の価格50.71億香港ドル)で、前年同期比で66%増となった。だがこのうち約16億香港ドル(約323億円)は土地収回に伴う一時的な税引前利益であり、毎年繰り返される収入ではない。
同期間の物業賃貸関連の税引前純賃料収入は約31.87億香港ドル、約643億円(元の価格31.87億香港ドル)と報告されている。安定的な賃料収入の拡大が経常利益基盤の強化につながる点は明確である。
賃貸条件と開業初期のキャッシュフロー
大型複合施設は開業初期にテナント誘致や商業性を確立するため、免租期間や内装補助などのインセンティブを提示することが多い。そのため開業直後の実際の現金受取は契約上の賃料総額を下回る場合がある。
投資家が注視すべきは単なる開業時の入居率ではなく、賃料の実支払開始時期、賃料の継続的な増加率、そして純運営収入(NOI)の推移である。
資本費用と評価リスク
投入資本に対する回収率(ROIC)は大型案件の評価に不可欠である。数百億香港ドル規模の土地コストを前提とする場合、年間の賃料収入だけでなく、融資コストや運営費を差し引いた後の実効的な利回りを算出する必要がある。
また不動産の評価は市場の資本化率に左右されるため、仮にNOIが改善しても、金利上昇や投資家の要求利回り上昇があれば評価額は抑制され得る。
融資面の動きと持続可能性融資
恒基地產はCentral Yards関連でHSBCや恒生銀行と生物多様性ローンの取り決めを完了している。こうした持続可能性連動型の融資は資金調達の多様化を示すが、金利優遇幅や契約条件次第で実際の資金コスト低減効果は変動する。
投資判断には貸出条件の詳細、満期構成、変動金利の想定が不可欠であり、サステナブルファイナンスのラベルだけでリスク低下を断定すべきではない。
市場環境と需要の見通し
香港の小売市場では2026年8月の小売売上額が前年同月比で5.6%増となり、宝飾・高級品は11.9%増を示した一方、衣料品は0.5%減である。こうしたカテゴリー別の回復差は、セントラルヤーズのテナント構成およびターゲット顧客層に直接影響する。
投資家が注目すべき指標
セントラルヤーズの財務的成功は入居ブランドの話題性だけで決まらない。重要指標は賃料実収、賃料の更新率、純運営収入、融資コスト、資本支出、自由現金流である。
また、星展銀行(DBS)は2026年8月21日に恒基地產の投資判断を買い推奨で維持し、目標株価を34.96香港ドル、換算で約705円(元の価格34.96香港ドル)としたが、これはグループ全体の評価であり、Central Yards単独の収益予測を意味するものではない。